Ежемесячные платежи могут быть уменьшены за счет рефинансирования кредита. Если текущая ставка ниже, чем та, что вы платите сейчас, рассмотрите возможность смены условий. Это позволит снизить финансовую нагрузку и сократит срок займа.
Дополнительные выплаты по основному долгу существенно ускорят процесс погашения. Даже небольшие суммы внесенные раз в несколько месяцев могут значительно снизить общую переплату. Конкретно, расчет показал, что дополнительный платеж всего в 5% от суммы основного долга может уменьшить срок возврата кредита на несколько лет.
Составление бюджета, который включает автоматические отчисления на счет для погашения, упростит контроль над расходами. Используйте возможности банков, чтобы установить автоматические переводы, чтобы не забыть о запланированных выплатах.
Не стоит забывать о налоговых льготах. В некоторых случаях проценты по займу могут быть вычтены из налогообложения, что также может существенно снизить общую сумму выплат и повысить финансовую гибкость.

Как выбрать оптимальный график платежей по ипотеке?
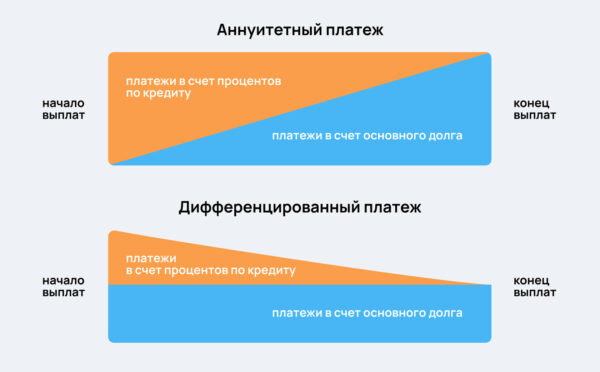
Рассмотрение графика платежей с равными долями может быть подходящим вариантом, так как позволяет заранее планировать финансовые затраты на весь срок кредита. В этом случае сумма основного долга и процентов выплачивается равномерно. Такой метод предоставляет четкое понимание ежемесячных обязательств.
Альтернативой служит аннуитетный график, где платежи остаются постоянными на протяжении всего срока. Это позволит обеспечить стабильность бюджета, поскольку сумма ежемесячной выплаты будет одинаковой. Однако стоит учесть, что вначале большая часть будет идти на оплату процентов.
Рассмотрите возможность изменения частоты платежей. Иногда выплаты раз в две недели могут снизить общую сумму процентов благодаря дополнительным выплатам в год.
Перед окончательным выбором следует просчитать общую сумму выплат в каждом случае, используя калькулятор кредита, чтобы понять разницу в оплаченных процентах. Также важно учесть, насколько комфортно будет выплачивать меньшие суммы каждый месяц, по сравнению с возможными незначительными увеличениями в выплатах с графиком с более частыми платежами.
Обсуждение гибкости с кредитором тоже может быть полезным. Некоторые банки предлагают возможность менять график по мере необходимости, что может помочь адаптироваться к вашим финансовым условиям.
Внимательно проанализируйте все параметры и выберите тот вариант, который соответствует вашим финансовым возможностям и стилю жизни. Всегда учитывайте будущие изменения в доходах и расходах, чтобы ваш план оставался выполнимым на протяжении всего срока кредита.
Методы досрочного погашения ипотеки: что стоит учесть?
Рекомендуется выделить дополнительные средства на досрочное погашение, так как это значительно уменьшит общую сумму переплаты. Важно выбирать подходящий момент: лучше всего проводить погашение в начале кредитного периода, когда основная часть долга и проценты наиболее велики.
Некоторые банки предлагают возможность частичного внесения платежей без штрафов. Уточните условия в вашем кредитном договоре. Если такая опция доступна, то стоит делать регулярные дополнительные выплаты хотя бы раз в год.
Также следует рассмотреть рефинансирование. Если процентная ставка снизилась, выгодно оформить новый кредит на более лояльных условиях и погасить старый. Однако учтите: комиссионные сборы и возможные штрафы могут свести на нет выгоду.
Вариантом может быть использование накопленных средств. Если есть деньги на сберегательных счетах или инвестициях, лучше направить их на ускоренное закрытие долга, нежели на получение низкого процента от банка.
Кроме того, рекомендуется тщательно отслеживать изменения условий в договоре. Во многих случаях, использование различных акций и предложений банка может сделать процесс погашения более выгодным.
Финансовое планирование для комфортной выплаты ипотеки
Составьте детальный бюджет, учитывающий ежемесячные расходы и доходы. Выделите отдельную статью на погашение задолженности, которая будет включать как основную сумму, так и проценты.
Отложите как минимум шесть месяцев платежей на случай непредвиденных обстоятельств. Это создаст финансовую подушку, которая убережет от стресса в трудные времена.
Расмотрите возможность рефинансирования кредита. Это поможет уменьшить процентную ставку и снизить общую сумму выплат. Сравните предложения разных банков, чтобы найти более выгодные условия.
Изучите дополнительные источники дохода. Это могут быть подработки, сдача в аренду ненужного имущества или продажа ненужных вещей. Увеличение дохода позволит более комфортно расплачиваться с долгами.
Оптимизируйте расходы, исключив ненужные траты. Сравните цены на продукты и услуги, воспользуйтесь акциями и скидками. Даже небольшие изменения помогут существенно сэкономить.
Регулярно пересматривайте финансовый план. Изменения в доходах или расходах могут потребовать корректировок в выделении средств на погашение долга. Будьте гибкими и готовыми адаптироваться к изменениям.
Если вы находитесь на этапе покупки жилья, рассмотрите варианты купить коттедж в новосибирске. Это может значительно повлиять на ваши финансовые планы и возможности по управлению задолженностью.
Читайте также:


